Minijob-Grenze 2026: 603 Euro, und was das für Eventpersonal bedeutet
Die Geringfügigkeitsgrenze steigt 2026 mit dem Mindestlohn auf 603 Euro im Monat. Wie sie berechnet wird, wann ein Überschreiten erlaubt ist, was der Minijob den Arbeitgeber kostet und warum Festivalmonate die Grenze sprengen.
Kurz gesagt
- Die Minijob-Grenze beträgt 2026 603 Euro im Monat, weil der Mindestlohn auf 13,90 Euro steigt. Die Grenze ist an den Mindestlohn gekoppelt: Mindestlohn mal 130 geteilt durch 3, aufgerundet.
- Ein unvorhersehbares Überschreiten ist in bis zu zwei Kalendermonaten pro Jahr erlaubt, höchstens bis zum Doppelten der Grenze, also 1.206 Euro. Ein geplanter Festivalmonat ist nicht unvorhersehbar.
- Der Minijob kostet den Arbeitgeber rund 31 Prozent Pauschalabgaben zusätzlich zum Lohn. Für Eventpersonal mit wenigen, langen Einsatztagen ist die kurzfristige Beschäftigung meist die passendere Form.
- § 8 Abs. 1 Nr. 1 SGB IV
- § 8 Abs. 1a SGB IV
- § 1 MiLoG in Verbindung mit der Mindestlohnanpassungsverordnung
- § 40a Abs. 2 EStG
Die Minijob-Grenze liegt 2026 bei 603 Euro im Monat. Sie ist seit Oktober 2022 dynamisch an den gesetzlichen Mindestlohn gekoppelt und steigt mit ihm: Der Mindestlohn beträgt ab 1. Januar 2026 13,90 Euro, die Geringfügigkeitsgrenze ergibt sich aus 13,90 Euro mal 130 geteilt durch 3, aufgerundet auf den nächsten vollen Euro. Zum 1. Januar 2027 steigt der Mindestlohn auf 14,60 Euro, die Grenze dann auf 633 Euro. Für Veranstalter heißt das: Die Zahl ändert sich jedes Jahr, und die Lohnsoftware muss sie kennen.
Wie die Grenze berechnet wird
Die Formel in § 8 Abs. 1a SGB IV ist so gebaut, dass ein Minijob immer etwa zehn Wochenstunden zum Mindestlohn ermöglicht: 10 Stunden mal 13 Wochen geteilt durch 3 Monate sind 43,33 Stunden im Monat.
| Jahr | Mindestlohn | Minijob-Grenze pro Monat | Jahresverdienstgrenze |
|---|---|---|---|
| 2025 | 12,82 € | 556 € | 6.672 € |
| 2026 | 13,90 € | 603 € | 7.236 € |
| 2027 | 14,60 € | 633 € | 7.596 € |
Maßgeblich ist der regelmäßige monatliche Verdienst im Durchschnitt eines Zeitjahres, also der zwölf Monate ab Beschäftigungsbeginn. Einmalzahlungen wie Weihnachtsgeld werden anteilig eingerechnet, wenn sie mit hinreichender Sicherheit zu erwarten sind.
Wann ein Überschreiten erlaubt ist
Ein gelegentliches, nicht vorhersehbares Überschreiten ist unschädlich, wenn es
- in höchstens zwei Kalendermonaten innerhalb eines Zeitjahres vorkommt und
- in diesem Monat höchstens das Doppelte der Grenze erreicht, 2026 also 1.206 Euro.
Nicht vorhersehbar ist eine Krankheitsvertretung. Vorhersehbar ist alles, was bei Vertragsschluss bekannt war: das Festival im Juli, an dem die Person vier Tage mit je zwölf Stunden arbeitet. Wer einen Minijobber im Festivalmonat auf 1.100 Euro plant, hat keinen Minijob mehr, sondern eine versicherungspflichtige Beschäftigung ab dem Monat, in dem das absehbar war.
Was der Minijob den Arbeitgeber kostet
Der Arbeitgeber zahlt an die Minijob-Zentrale pauschal, ohne dass der Beschäftigte daraus Leistungsansprüche in der Kranken- oder Arbeitslosenversicherung erwirbt:
- 15 Prozent Rentenversicherung
- 13 Prozent Krankenversicherung, wenn die Person gesetzlich krankenversichert ist
- 2 Prozent einheitliche Pauschsteuer, wenn der Arbeitgeber die Rentenversicherung pauschal zahlt
- Umlagen U1, U2 und Insolvenzgeldumlage, zusammen unter 2 Prozent
Rund 31 Prozent Aufschlag auf den Lohn. Der Beschäftigte zahlt 3,6 Prozent eigenen Rentenversicherungsbeitrag, es sei denn, er lässt sich davon befreien. Die Befreiung muss schriftlich beantragt und vom Arbeitgeber gemeldet werden.
Minijob oder kurzfristige Beschäftigung
Für Eventpersonal ist das die eigentliche Frage. Beide Formen sind geringfügige Beschäftigungen nach § 8 SGB IV, schließen sich beim selben Arbeitgeber aber aus:
| Minijob | Kurzfristige Beschäftigung | |
|---|---|---|
| Grenze | 603 € im Monat | 3 Monate oder 70 Arbeitstage im Kalenderjahr |
| Verdienst | begrenzt | unbegrenzt |
| Arbeitgeberabgaben | rund 31 % pauschal | keine Sozialversicherung, nur Lohnsteuer oder 25 % Pauschalsteuer |
| Typisch für | Bar-Crew, die jedes Wochenende kommt | Festivalcrew mit vier Tagen im Jahr |
| Risiko | Verdienst im Festivalmonat | Vorbeschäftigungen bei anderen Arbeitgebern |
Die Wahl trifft der Arbeitgeber bei Beschäftigungsbeginn und meldet sie mit der Personengruppe: 109 für den Minijob, 110 für die kurzfristige Beschäftigung. Ein Wechsel innerhalb des Jahres ist möglich, muss aber gemeldet werden, und die kurzfristige Beschäftigung ist nur zulässig, wenn die 70 Tage noch nicht erreicht sind.
Wo Veranstalter die Grenze reißen
- Festivalmonat als Minijob geplant. 12 Stunden mal 4 Tage mal 15 Euro sind 720 Euro. Das ist kein unvorhersehbares Überschreiten.
- Zuschläge vergessen. Nachtzuschläge sind bis zum steuerfreien Rahmen auch beitragsfrei; alles darüber zählt zum Verdienst. Wer die Zuschläge pauschal über dem Rahmen zahlt, reißt die Grenze mit dem Zuschlag.
- Zweiter Minijob nicht abgefragt. Die Person arbeitet bei der Stadthalle für 400 Euro und bei Ihnen für 400 Euro. Zusammen 800, beide versicherungspflichtig.
- Grenze aus dem Vorjahr in der Software. 556 statt 603 Euro warnt zu früh, 603 statt 633 Euro warnt 2027 zu spät.
Was das für die Planung heißt
Die Grenze gehört in die Schichtplanung, nicht ins Lohnbüro. Wer beim Zuweisen einer Schicht sieht, dass die Person in diesem Monat bereits bei 540 Euro steht, verschiebt die Schicht auf jemand anderen oder klärt vor dem Einsatz, dass der Monat versicherungspflichtig wird. Nach dem Monatsabschluss ist nur noch die Nachzahlung übrig.
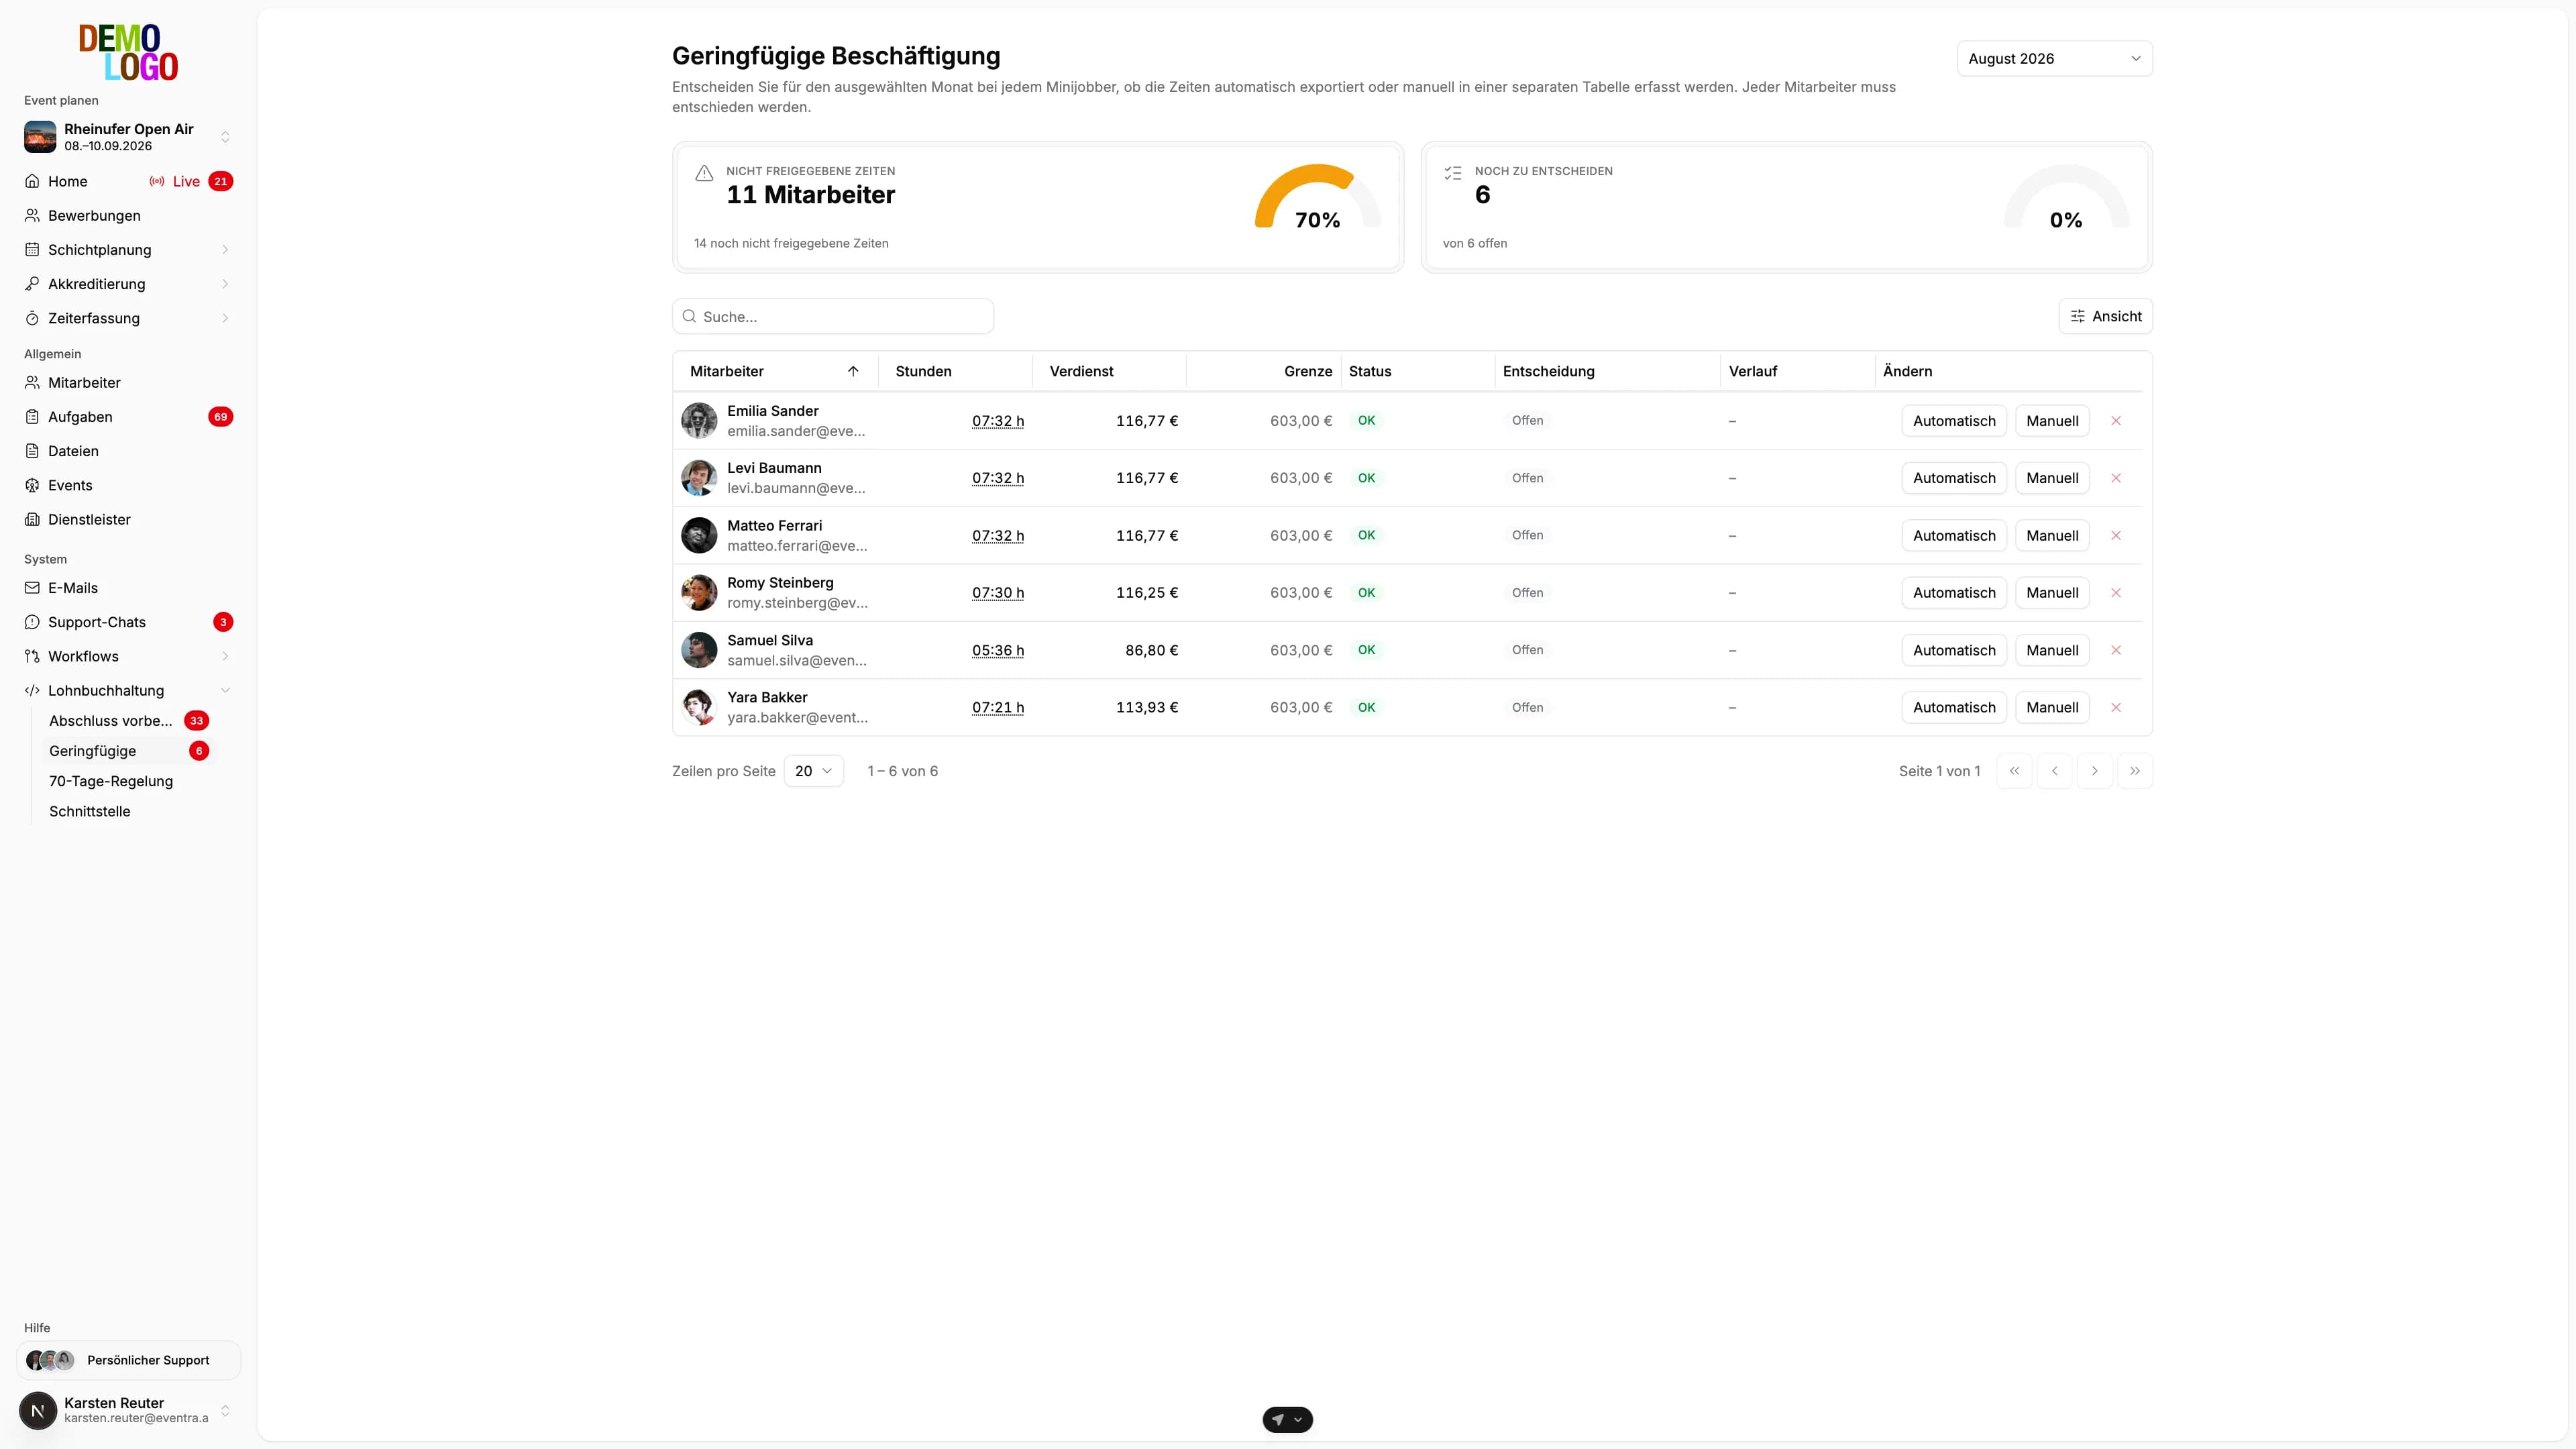
Siehe auch: Minijob im Glossar der Dokumentation sowie der Handbuch-Eintrag Minijobs.