Kurzfristige Beschäftigung 2026 und 2027: Die 70-Tage-Regelung für Eventpersonal
Wann eine Aushilfe beim Festival sozialversicherungsfrei bleibt, wie die 70 Tage und 3 Monate gezählt werden, was bei zwei Jobs gleichzeitig gilt, ob die 70-Tage-Regelung steuerfrei ist, was Berufsmäßigkeit bedeutet und wo Veranstalter die Grenze reißen.
Kurz gesagt
- Kurzfristig beschäftigt ist, wer im Kalenderjahr höchstens 3 Monate oder 70 Arbeitstage arbeitet und das nicht berufsmäßig tut. Dann fallen keine Sozialversicherungsbeiträge an.
- Gezählt werden alle kurzfristigen Beschäftigungen des Kalenderjahres zusammen, auch bei anderen Arbeitgebern. Der Arbeitgeber muss beim Einstellen danach fragen und die Antwort dokumentieren.
- Die Grenze reißt am häufigsten bei Crew, die im Sommer für mehrere Veranstalter arbeitet. Wer die Vorbeschäftigungen nicht abfragt, haftet für die Beiträge.
- § 8 Abs. 1 Nr. 2 SGB IV
- § 8 Abs. 2 SGB IV
- § 40a Abs. 1 EStG
- Geringfügigkeits-Richtlinien der Spitzenorganisationen der Sozialversicherung
Eine kurzfristige Beschäftigung ist nach § 8 Abs. 1 Nr. 2 SGB IV eine Beschäftigung, die innerhalb eines Kalenderjahres auf höchstens drei Monate oder 70 Arbeitstage begrenzt ist und nicht berufsmäßig ausgeübt wird. Sie ist in allen Zweigen der Sozialversicherung beitragsfrei. Für Veranstalter ist das die Beschäftigungsform für den Großteil der Festivalcrew: Studierende, Rentnerinnen, Menschen mit Hauptjob, die ein paar Tage im Sommer helfen. Die Grenze wird nicht pro Event, sondern pro Person und Kalenderjahr gezählt, über alle Arbeitgeber hinweg.
Die 70-Tage-Regelung auf einen Blick
| Frage | Antwort |
|---|---|
| Zeitgrenze | 3 Monate oder 70 Arbeitstage im Kalenderjahr, über alle Arbeitgeber zusammen |
| Was zählt als Tag | Jeder Kalendertag mit Arbeit, egal wie viele Stunden |
| Sozialversicherung | Keine Beiträge, weder von der Person noch vom Arbeitgeber |
| Steuer | Nicht steuerfrei: individuell nach Steuerklasse oder pauschal 25 Prozent |
| Verdienstgrenze | Keine; über 603 Euro im Monat (2026) bzw. 633 Euro (ab 2027) muss die Berufsmäßigkeit geprüft werden |
| Meldung | An die Minijob-Zentrale, Personengruppe 110 |
| Pflicht des Arbeitgebers | Vorbeschäftigungen im Kalenderjahr abfragen und dokumentieren |
Wer kurzfristig beschäftigt sein darf
Drei Bedingungen müssen gleichzeitig erfüllt sein:
- Zeitliche Begrenzung: höchstens 3 Monate oder 70 Arbeitstage im Kalenderjahr. Die Begrenzung muss von vornherein vereinbart sein, im Vertrag oder durch die Art der Beschäftigung, etwa ein Festival vom 8. bis 10. September.
- Keine Berufsmäßigkeit: Die Beschäftigung darf für die Person nicht von wirtschaftlich erheblicher Bedeutung sein. Unproblematisch sind Studierende, Schüler, Rentner, Hausfrauen und -männer und Personen mit einer Hauptbeschäftigung. Problematisch sind Arbeitslose, Personen zwischen Schule und Ausbildung ohne weitere Absicherung und alle, die ihren Lebensunterhalt überwiegend aus solchen Jobs bestreiten.
- Keine Zusammenrechnung über die Grenze: Alle kurzfristigen Beschäftigungen des Jahres werden addiert. 40 Tage beim Frühlingsfest, 20 Tage beim Open-Air und 15 Tage auf der Messe sind 75 Tage. Die letzte Beschäftigung wird versicherungspflichtig.
Die Höhe des Verdienstes spielt für die Sozialversicherung keine Rolle. Eine kurzfristige Beschäftigung darf mehr als die Minijob-Grenze einbringen. Der Verdienst entscheidet nur, ob die Berufsmäßigkeit geprüft werden muss: Liegt er über der Geringfügigkeitsgrenze, 603 Euro im Monat 2026 und 633 Euro ab 2027, muss der Arbeitgeber sie prüfen. Darunter bleibt die Beschäftigung auch dann frei, wenn sie berufsmäßig wäre. Wie sich die Minijob-Grenze zusammensetzt, steht im Artikel zur Minijob-Grenze 2026 und im Handbuch-Eintrag Minijobs.
70 Arbeitstage oder 3 Monate: was gilt und wie man umrechnet
Die Spitzenorganisationen der Sozialversicherung legen in den Geringfügigkeits-Richtlinien fest, welche Grenze gilt:
| Beschäftigung | Maßstab |
|---|---|
| An mindestens 5 Tagen pro Woche | 3 Monate (Kalendermonate oder 90 Kalendertage) |
| An weniger als 5 Tagen pro Woche | 70 Arbeitstage |
Eventcrew arbeitet fast immer an einzelnen Tagen oder Wochenenden, also gelten die 70 Arbeitstage. Gezählt wird jeder Kalendertag mit Arbeitsleistung. Ein Aufbau von 6 bis 22 Uhr ist ein Tag. Eine Nachtschicht von 20 bis 4 Uhr ist nach herrschender Praxis ebenfalls ein Tag, solange sie eine zusammenhängende Schicht ist.
Eine Umrechnung von 70 Tagen in Monate gibt es nicht, beide Grenzen stehen nebeneinander. Wichtig wird der Unterschied bei der Zusammenrechnung mehrerer Beschäftigungen: Dann treten an die Stelle der 3 Monate 90 Kalendertage, und ein voller Kalendermonat zählt mit 30 Tagen. Wer im Juli einen ganzen Monat bei einem Caterer in Vollzeit gearbeitet hat und danach an Wochenenden beim Festival, hat zwei Beschäftigungen mit zwei Maßstäben. Welche Grenze dann maßgeblich ist, sollte das Lohnbüro für die Person festhalten.
So wird gezählt
Der Arbeitgeber muss bei Beginn der Beschäftigung prüfen, ob die Grenze im laufenden Kalenderjahr eingehalten wird. Dazu gehört die Frage nach Vorbeschäftigungen. Die Praxis sieht so aus:
- Beim Einstellen unterschreibt die Person eine Erklärung über Vorbeschäftigungen im laufenden Kalenderjahr: Arbeitgeber, Zeitraum, Anzahl der Arbeitstage.
- Der Arbeitgeber addiert die eigenen geplanten Tage dazu. Liegt die Summe über 70, ist die Beschäftigung von Anfang an versicherungspflichtig.
- Während der Beschäftigung zählt der Arbeitgeber weiter. Sobald absehbar ist, dass die Grenze überschritten wird, tritt Versicherungspflicht ab diesem Tag ein, nicht rückwirkend.
- Fehlt die Abfrage oder ist sie falsch, trägt der Arbeitgeber das Risiko. Die Deutsche Rentenversicherung prüft bei der Betriebsprüfung genau diese Erklärungen.
Für Veranstalter mit mehreren Events pro Jahr ist die eigene Zählung das kleinere Problem. Das größere ist die Crew, die im selben Sommer beim Nachbarfestival, bei der Stadthalle und beim Personaldienstleister arbeitet. Diese Tage sieht nur, wer fragt.
Zwei kurzfristige Beschäftigungen gleichzeitig
Zwei oder mehr kurzfristige Beschäftigungen sind erlaubt, nacheinander oder zur selben Zeit, ohne Pause dazwischen. Die Arbeitstage werden zusammengerechnet, die Grenze von 70 Tagen gilt für alle zusammen. Arbeitet die Person an einem Kalendertag bei zwei Arbeitgebern, etwa vormittags im Catering und abends an der Festivalbar, zählt dieser Tag als ein Arbeitstag, nicht als zwei.
Drei Konstellationen, die beim Festival vorkommen:
- Zwei Festivals im selben Sommer. Erlaubt, beide Arbeitgeber zählen die Tage des anderen mit. Die Erklärung über Vorbeschäftigungen muss bei jedem Einstellen neu abgegeben werden, nicht einmal im Jahr.
- Kurzfristige Beschäftigung neben einem Minijob bei einem anderen Arbeitgeber. Erlaubt und nicht zusammengerechnet: Die Minijob-Zentrale beurteilt beide getrennt.
- Minijob und kurzfristige Beschäftigung beim selben Arbeitgeber. Nicht möglich. Beim selben Arbeitgeber liegt ein einheitliches Beschäftigungsverhältnis vor, die Person ist entweder Minijobber oder kurzfristig beschäftigt.
Steuer: Ist die 70-Tage-Regelung steuerfrei?
Nein. Die 70-Tage-Regelung befreit von der Sozialversicherung, nicht von der Lohnsteuer. Steuerlich ist die kurzfristige Beschäftigung ein normales Arbeitsverhältnis. Zwei Wege:
- Individuelle Lohnsteuer nach den elektronischen Lohnsteuerabzugsmerkmalen der Person. Bei Studierenden mit Steuerklasse I fällt bei typischen Festivalverdiensten meist keine oder wenig Lohnsteuer an.
- Pauschalierung mit 25 Prozent nach § 40a Abs. 1 EStG, wenn die Beschäftigung nicht über 18 zusammenhängende Arbeitstage hinausgeht, der Arbeitslohn im Durchschnitt 150 Euro pro Arbeitstag nicht übersteigt oder die Beschäftigung zu einem unvorhersehbaren Zeitpunkt sofort erforderlich wird, und der Stundenlohn höchstens 19 Euro beträgt. Die Pauschalsteuer trägt der Arbeitgeber, dazu kommen Solidaritätszuschlag und gegebenenfalls Kirchensteuer.
Die 18-Tage-Grenze der Pauschalierung ist eine Steuergrenze und hat mit den 70 Tagen der Sozialversicherung nichts zu tun. Beides wird getrennt geprüft.
Was 2027 gilt
Die Zeitgrenze bleibt: 3 Monate oder 70 Arbeitstage stehen ohne Befristung in § 8 Abs. 1 Nr. 2 SGB IV. Was sich zum 1. Januar 2027 ändert, sind die Werte drumherum:
| 2026 | ab 1.1.2027 | |
|---|---|---|
| Mindestlohn | 13,90 Euro | 14,60 Euro |
| Geringfügigkeitsgrenze (Prüfung der Berufsmäßigkeit) | 603 Euro im Monat | 633 Euro im Monat |
| Zeitgrenze kurzfristige Beschäftigung | 3 Monate oder 70 Arbeitstage | unverändert |
Für die Pauschalierung nennt § 40a EStG im Gesetz (Stand Oktober 2026) weiter die Grenzen von 19 Euro pro Stunde und 150 Euro pro Arbeitstag. Wichtig für die Saisonplanung: Gezählt wird pro Kalenderjahr. Die Tage beim Sommerfestival 2026 zählen für einen neuen Einsatz im Sommer 2027 nicht mit. Wie man die nächste Saison darauf aufbaut, steht im Artikel Saisonplanung 2027 für Eventpersonal.
Wo Veranstalter die Grenze reißen
Aus der Praxis, in dieser Reihenfolge:
- Keine Abfrage der Vorbeschäftigungen. Das Formular fehlt oder wird nicht ausgewertet. Bei der Prüfung fehlt der Nachweis, und der Veranstalter zahlt die Beiträge nach.
- Aufbau und Abbau nicht mitgezählt. Wer drei Wochen Aufbau, vier Festivaltage und eine Woche Abbau macht, ist bei 30 Tagen, bevor die Saison richtig anfängt.
- Dieselbe Person bei zwei Gesellschaften. Veranstaltungs-GmbH und Gastro-GmbH desselben Konzerns sind zwei Arbeitgeber, die Tage werden trotzdem addiert.
- Berufsmäßigkeit übersehen. Die Person, die von Mai bis September von Festival zu Festival zieht und sonst nichts hat, ist berufsmäßig beschäftigt, egal wie viele Tage es sind.
- Rahmenverträge über mehrere Jahre. Ein Rahmenvertrag, der wiederholte Einsätze über mehr als ein Jahr vorsieht, kann die Kurzfristigkeit insgesamt in Frage stellen. Besser: pro Event ein befristeter Vertrag.
Was das für die Planung heißt
Die 70 Tage sind eine Planungsgröße, keine Abrechnungsgröße. Wer sie erst beim Monatsabschluss zählt, hat im September Personen mit 68 Tagen, die noch drei Schichten im Plan stehen haben. Zählen muss die Schichtplanung, mit den Tagen aus der Selbstauskunft als Startwert, den erfassten Zeiten als Ist und den gebuchten Schichten als Prognose. Dann fällt die Entscheidung, ob die Person ab Oktober als Minijob oder sozialversicherungspflichtig weiterläuft, vor der Schicht, mit der Person zusammen. Dieselbe Zählung gehört als Regel vor jeden Besetzungsvorschlag, wie im Artikel KI-Schichtplanung für Events beschrieben, und bis in die Abrechnung: Wie die Tage über die 70-Tage-Übersicht und die DATEV-Schnittstelle ins Lohnbüro kommen, zeigt der Artikel Lohnabrechnung für Eventpersonal automatisieren. Ob vor dem ersten Einsatz zusätzlich eine Sofortmeldung nötig ist, hängt von der Branche ab, nicht von der Beschäftigungsform.
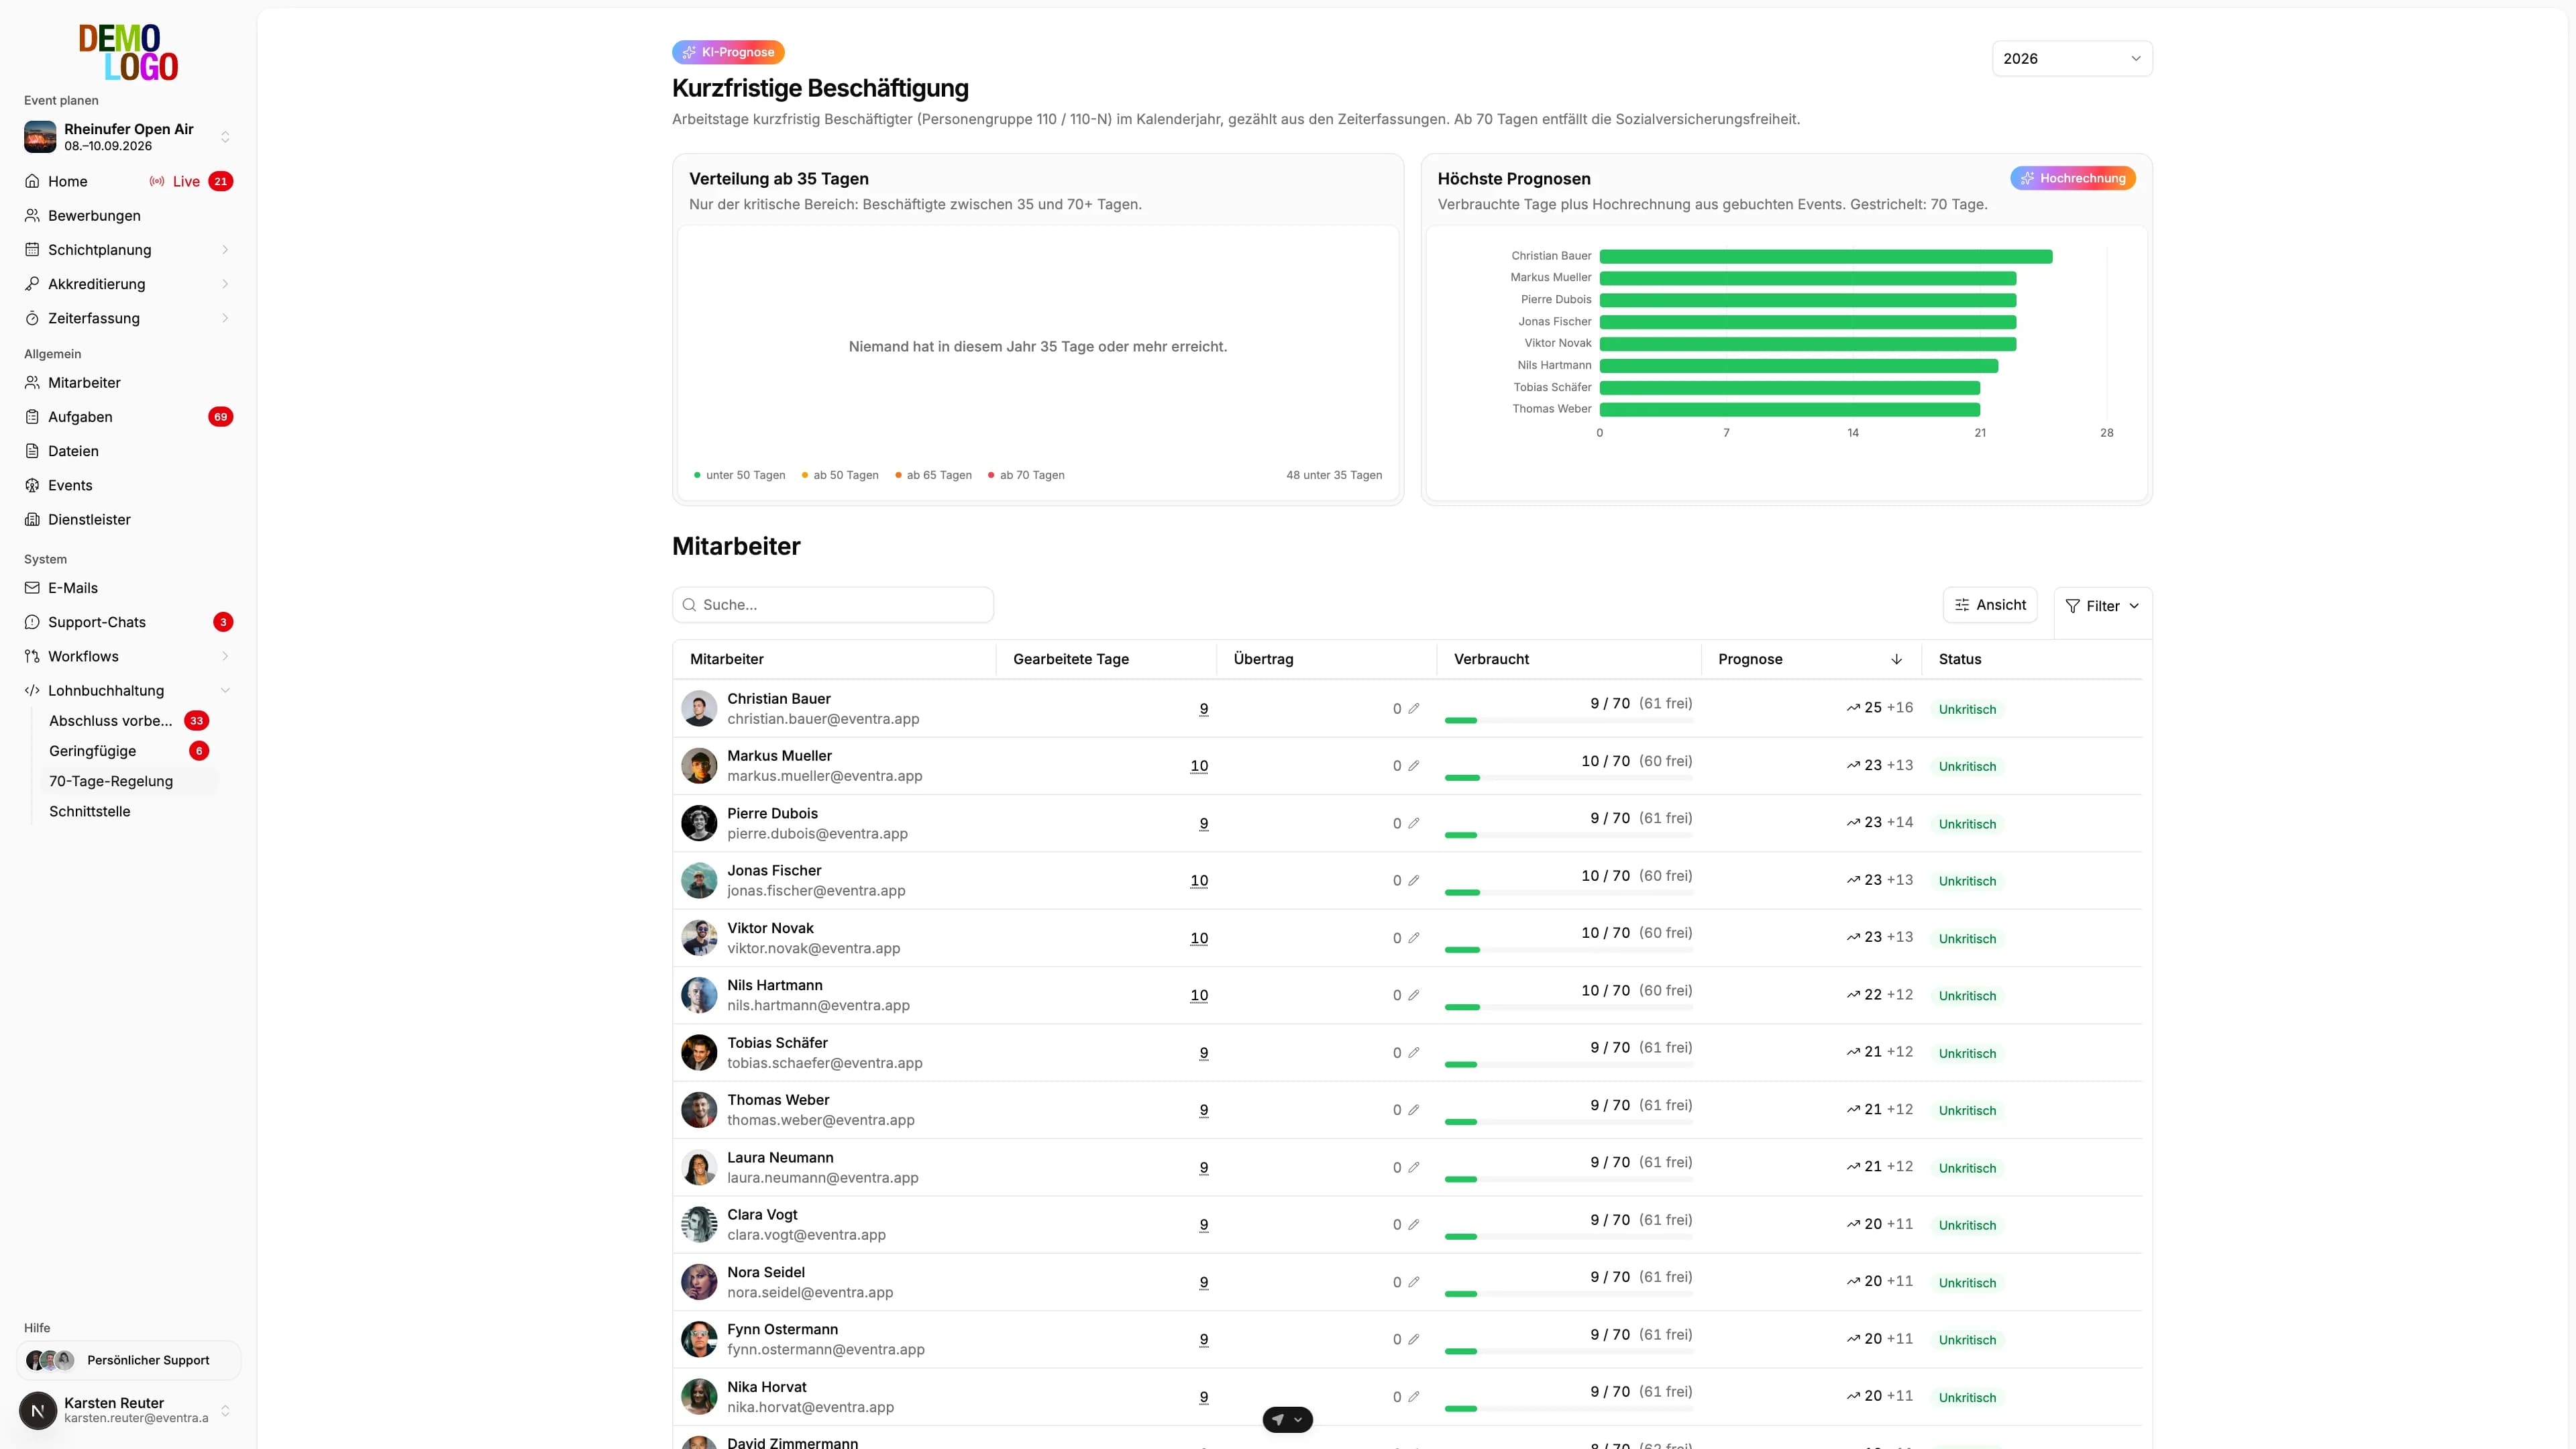
Siehe auch: 70-Tage-Regelung und kurzfristig Beschäftigte im Glossar der Dokumentation sowie der Handbuch-Eintrag Kurzfristige Beschäftigung.